Depois das canetas emagrecedoras, o mercado procura sua próxima revolução no tratamento da calvície
15 de setembro de 2026
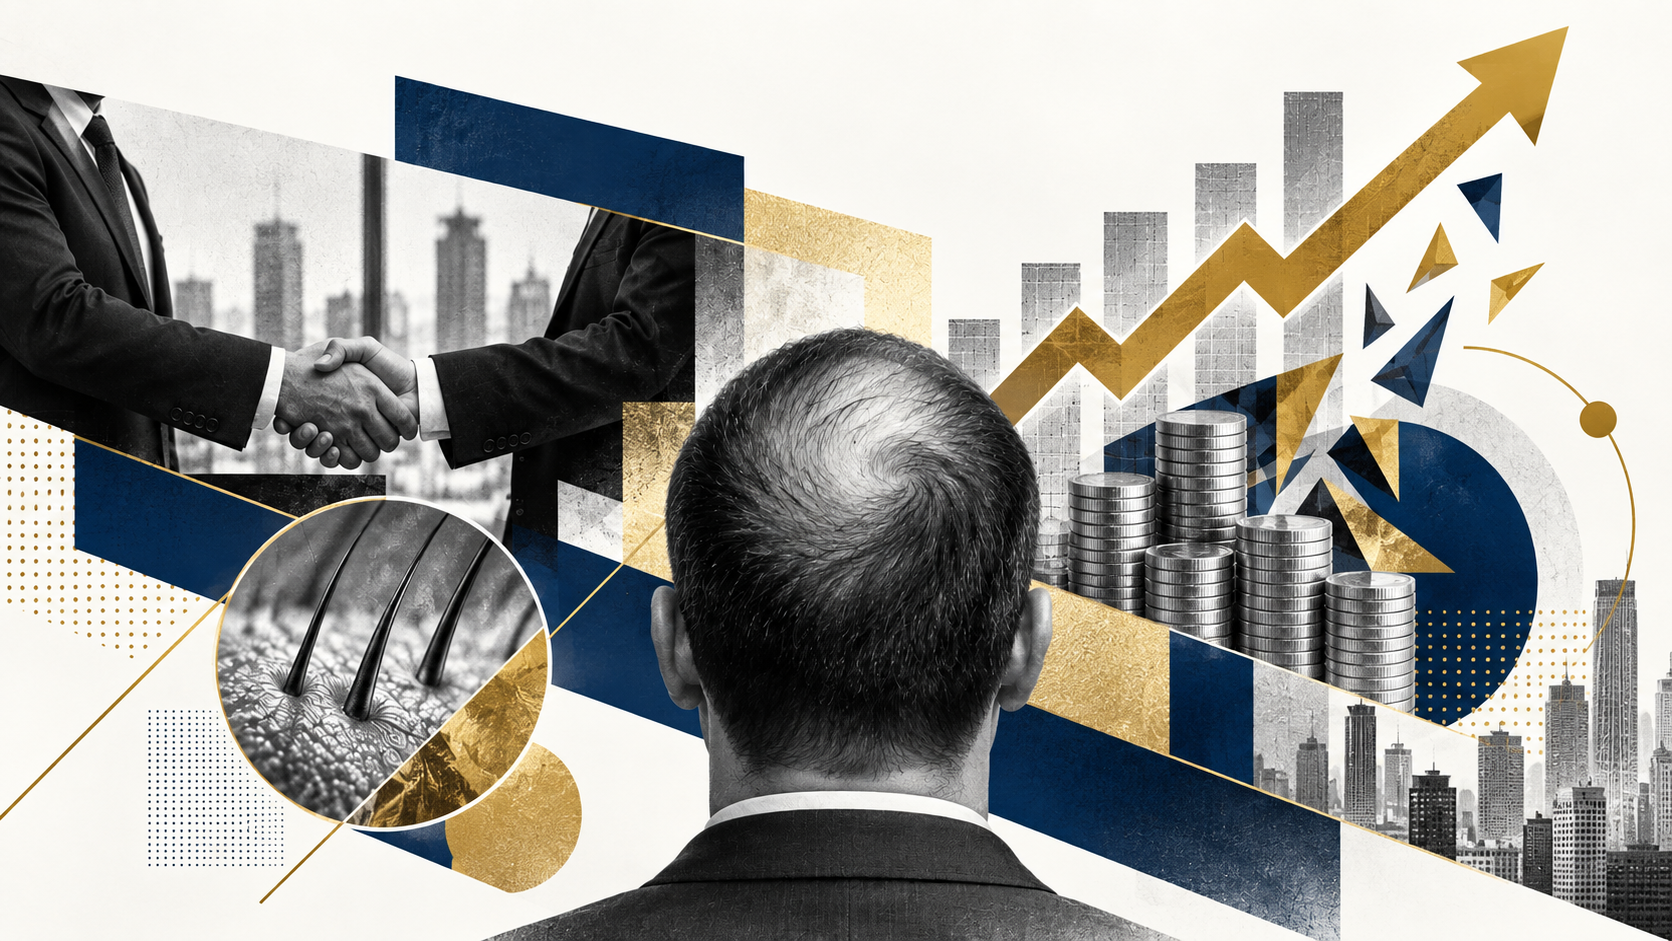
Durante alguns anos, seria difícil imaginar que uma molécula pudesse modificar simultaneamente o valuation de farmacêuticas, o crescimento econômico de um país, o cardápio de redes de restaurantes, as projeções de consumo de combustível de companhias aéreas e até a composição das compras de supermercado de milhões de famílias. Foi exatamente o que aconteceu com os agonistas do receptor de GLP-1. Agora, enquanto o mercado global de obesidade continua crescendo, e a Morgan Stanley projeta que os medicamentos GLP-1 para diabetes e obesidade possam movimentar US$ 190 bilhões anuais em 2035, uma nova tese começa a ganhar espaço entre investidores: medicamentos contra queda de cabelo. Não se trata de substituir Ozempic, Wegovy ou Mounjaro como fenômeno financeiro. Trata-se de compreender que Wall Street talvez tenha identificado uma categoria ainda pouco explorada na interseção entre medicina, estética, envelhecimento, consumo recorrente e disposição para pagamento direto pelo paciente.
O primeiro ponto para compreender essa mudança é reconhecer como os medicamentos contra obesidade extrapolaram completamente os limites tradicionais da indústria farmacêutica. A Novo Nordisk tornou-se tão relevante para a economia dinamarquesa que o Fundo Monetário Internacional dedicou análises específicas às implicações macroeconômicas da expansão do setor farmacêutico no país. Em 2023, medicamentos já representavam 24% das exportações dinamarquesas de bens segundo a análise do FMI; naquele mesmo ano, os impostos corporativos pagos pela Novo Nordisk correspondiam a aproximadamente 15% de toda a arrecadação dinamarquesa com imposto de renda corporativo. O próprio FMI observou que a produção farmacêutica havia aumentado quase 240% em dois anos, impulsionada principalmente pela demanda internacional pelos novos medicamentos para diabetes e obesidade. Em 2025, a Novo Nordisk registrou vendas de DKK 309,1 bilhões, cerca de 289,5 bilhões delas provenientes das áreas de diabetes e obesidade.
Uma pesquisa publicada no Journal of Marketing Research, utilizando transações de dezenas de milhares de famílias norte-americanas, encontrou redução média de 5,3% nas despesas de supermercado nos seis meses seguintes ao início de um GLP-1; entre famílias de maior renda, a redução ultrapassou 8%. Nos estabelecimentos de alimentação de serviço rápido, a queda ficou próxima de 8%. As categorias mais atingidas incluíram snacks, doces e outros alimentos densamente calóricos. Restaurantes começaram, consequentemente, a testar porções menores e produtos mais ricos em proteínas, enquanto algumas redes brasileiras já discutem embalagens compartilháveis e adaptações de cardápio para consumidores que comem menos. Até a aviação entrou no debate: estimativa da Jefferies publicada em 2026 calculou que American, Delta, Southwest e United poderiam economizar conjuntamente até US$ 580 milhões anuais em combustível caso a redução do peso médio dos passageiros se materializasse em larga escala. O medicamento deixou, portanto, de ser apenas uma intervenção terapêutica e passou a constituir uma variável econômica capaz de modificar demanda em setores aparentemente desconectados da medicina.
Há também um paradoxo que merece entrar nessa discussão. Em 2025, aproximadamente 645 milhões de pessoas ainda enfrentavam fome no mundo e cerca de 2,7 bilhões não conseguiam arcar com uma dieta considerada saudável, segundo o relatório SOFI 2026 das Nações Unidas. Ao mesmo tempo, algumas das maiores oportunidades econômicas da indústria farmacêutica contemporânea surgem justamente da capacidade de reduzir farmacologicamente o desejo de comer em populações expostas ao excesso calórico. Não existe contradição médica nisso: obesidade é uma doença crônica, multifatorial e associada a elevada morbimortalidade, e tratá-la representa avanço científico relevante.
A contradição é econômica e social. A humanidade convive simultaneamente com escassez extrema de calorias em parte do planeta e com a necessidade de desenvolver medicamentos sofisticados para controlar as consequências do excesso de calorias em outra.
Os mercados de saúde mais valiosos do século XXI não serão necessariamente definidos apenas pela gravidade biológica da doença, mas também pela dimensão da população afetada, pela capacidade de pagamento, pela recorrência do tratamento e pela intensidade com que determinada condição interfere na percepção de qualidade de vida.
É exatamente nesse ponto que a saúde capilar começa a fazer sentido para o mercado financeiro. Uma reportagem da Bloomberg republicada pela Fortune em agosto de 2026 chamou os medicamentos contra calvície de uma possível nova “mina de ouro” de Wall Street. A expressão pode parecer exagerada até observarmos os números. A Veradermics, que abriu capital na Bolsa de Nova York em fevereiro de 2026 sob o ticker MANE, viu suas ações acumularem valorização próxima de 500% desde o IPO até o fim de agosto. A Absci, negociada na Nasdaq, mais que dobrou de valor no ano enquanto avançava o desenvolvimento de um anticorpo para alopecia androgenética. A Cosmo Pharmaceuticals, por sua vez, tornou-se objeto de projeções igualmente agressivas depois de resultados de fase III com clascoterona tópica; analistas da Jefferies chegaram a estimar potencial de aproximadamente US$ 3 bilhões em vendas globais para o produto, condicionado naturalmente à aprovação regulatória, execução comercial e parceria adequada.

A primeira explicação está no tamanho epidemiológico associado a uma oferta terapêutica surpreendentemente antiga.
A American Academy of Dermatology estima que aproximadamente 80 milhões de pessoas nos Estados Unidos apresentem algum tipo relevante de queda de cabelo, incluindo cerca de 50 milhões de homens e 30 milhões de mulheres. Na alopecia androgenética, minoxidil e finasterida continuam ocupando posições centrais décadas depois de sua introdução. Em outras palavras, enquanto oncologia, imunologia e doenças raras assistiram à chegada sucessiva de terapias-alvo, anticorpos monoclonais, terapias celulares e medicamentos de precisão, uma das condições dermatológicas mais prevalentes do planeta permaneceu durante muito tempo dependente de um arsenal terapêutico relativamente estreito.
Para um investidor, isso caracteriza um mercado particularmente sedutor: prevalência gigantesca, pacientes insatisfeitos, baixa inovação histórica e uma condição que pode acompanhar o indivíduo durante décadas.
E o argumento de que calvície seria “apenas estética” simplifica excessivamente a questão. Revisões sistemáticas demonstram impacto mensurável da alopecia androgenética sobre qualidade de vida, autoestima e dimensões emocionais, embora seja igualmente importante não superestimar sua associação com transtornos psiquiátricos graves.
A Veradermics oferece talvez o exemplo mais didático daquilo que Wall Street está precificando. Seu principal candidato, VDPHL01, é uma formulação oral de liberação prolongada de minoxidil. Portanto, não exatamente uma molécula inteiramente nova, mas uma tentativa de transformar um princípio ativo conhecido em um produto padronizado, patenteável e potencialmente aprovado especificamente para queda capilar.
A Cosmo representa uma segunda estratégia: atacar localmente a biologia androgênica. A clascoterona é um antagonista do receptor androgênico tópico e já possui precedente farmacológico no tratamento da acne. Nos estudos fase III Scalp 1 e Scalp 2, envolvendo conjuntamente 1.465 homens com alopecia androgenética, a empresa anunciou superioridade estatisticamente significativa sobre o veículo no crescimento capilar, com perfil de eventos adversos semelhante ao controle, e posteriormente comunicou manutenção do crescimento até 12 meses entre os pacientes que continuaram o tratamento.
A Absci mostra uma terceira direção e talvez a mais futurista. O ABS-201 é um anticorpo desenvolvido com auxílio de inteligência artificial contra o receptor de prolactina, investigado como possível tratamento de alopecia androgenética. Dados preliminares de fase I divulgados em junho mostraram farmacocinética compatível, segundo a companhia, com apenas duas ou três aplicações em seis meses, embora ainda não tenhamos demonstração clínica robusta de crescimento capilar. Isso torna o ativo muito mais especulativo do que os candidatos em fase avançada. O detalhe financeiro, entretanto, ajuda a compreender por que Wall Street presta atenção: em junho, a Absci captou aproximadamente US$ 100 milhões em uma oferta subscrita por investidores institucionais, incluindo US$ 40 milhões de investimento estratégico da Eli Lilly. Não significa que a Lilly esteja validando a eficácia futura do medicamento, mas significa que uma das empresas que melhor compreendeu a economia dos GLP-1 decidiu colocar capital em uma plataforma cuja primeira grande oportunidade clínica inclui alopecia androgenética.
Para investidores, sinais estratégicos como esse têm peso porque reduzem a percepção de que saúde capilar continuará restrita ao mercado de shampoos, suplementos ou procedimentos cosméticos.
Quando diferentes plataformas científicas começam simultaneamente a atacar uma categoria que permaneceu relativamente estagnada durante décadas, o mercado passa a enxergar não apenas um medicamento, mas o nascimento potencial de uma nova franquia terapêutica. Foi algo semelhante que ocorreu em obesidade: o valor econômico não veio de uma única molécula, mas da percepção de que se formaria uma classe inteira, com competição, combinações, novas indicações, diferentes vias de administração e tratamentos progressivamente melhores.
A condição altamente prevalente, pode começar cedo, tende a progredir, frequentemente exige tratamento continuado e possui um consumidor disposto a pagar diretamente para preservar uma característica visível de sua identidade. Isso reduz parcialmente a dependência das complexas negociações com seguradoras e sistemas públicos que normalmente limitam preço e acesso de medicamentos. Além disso, tratamentos capilares são frequentemente combinados. Um paciente pode utilizar medicamento oral, produto tópico, procedimentos, suplementos ou transplante simultaneamente. Em vez de um vencedor necessariamente destruir o concorrente, uma inovação eficaz pode aumentar a própria dimensão da categoria. É por isso que analistas entrevistados pela Bloomberg destacaram o caráter “cash-pay” do setor e a possibilidade de múltiplos vencedores. Wall Street não está comprando apenas uma cura para calvície. Está precificando lifetime value do paciente.
Existe ainda uma infraestrutura de distribuição que não existia quando finasterida e minoxidil chegaram ao mercado. Plataformas digitais conseguem captar o consumidor por publicidade, realizar triagem e consulta por telemedicina, prescrever, cobrar e enviar medicamentos periodicamente para sua casa. A Hims & Hers talvez seja o exemplo mais evidente dessa mudança. Em 2025, a empresa alcançou aproximadamente US$ 2,35 bilhões em receita e mais de 2,5 milhões de assinantes. Suas áreas de dermatologia masculina e dermatologia feminina já geravam individualmente mais de US$ 100 milhões anuais. A companhia não é uma empresa exclusivamente capilar e seus resultados não podem ser atribuídos à alopecia, mas ela demonstra que condições antes tratadas episodicamente no consultório podem ser convertidas em produtos digitais de saúde recorrentes e escaláveis. Essa infraestrutura altera completamente a economia de lançamento de um futuro medicamento para queda capilar.
O fabricante não depende apenas do dermatologista tradicional: pode chegar ao consumidor através de ecossistemas de telemedicina, influenciadores, clínicas, plataformas de assinatura e varejo farmacêutico. O custo de distribuição diminui justamente quando a capacidade de segmentação do público aumenta.
As consequências econômicas, portanto, serão diferentes das produzidas pelos GLP-1. Pessoas com mais cabelo não farão aviões significativamente mais leves e não reduzirão a demanda mundial por hambúrgueres. Mas podem redistribuir bilhões de dólares dentro de um enorme ecossistema de cuidados pessoais. Um medicamento suficientemente eficaz pode retirar pacientes de determinados suplementos sem evidência robusta, reduzir ou adiar transplantes capilares e procedimentos repetitivos, aumentar consultas dermatológicas e diagnósticos precoces e, paradoxalmente, ampliar o consumo de produtos complementares para couro cabeludo e manutenção capilar.
Também pode aumentar a demanda total. Consumidores que hoje não tratam a queda porque consideram minoxidil tópico inconveniente, temem efeitos adversos de finasterida ou não desejam um transplante podem entrar no mercado diante de uma opção mais eficaz ou conveniente.
Essa é uma dinâmica conhecida em inovação: novos produtos nem sempre disputam apenas a fatia existente. Às vezes transformam não consumidores em consumidores. O grande impacto econômico dos medicamentos capilares provavelmente será menos macroeconômico e mais microeconômico, comportamental e transversal à economia da estética.
Estamos entrando em uma etapa na qual algumas das maiores oportunidades econômicas da medicina podem surgir não apenas de terapias que evitam morte ou hospitalização, mas de intervenções que permitem às pessoas modificar como envelhecem, comem, pesam, dormem, reproduzem, performam sexualmente ou se enxergam no espelho. Isso não torna essas terapias irrelevantes, porque qualidade de vida também é saúde. Mas muda radicalmente os incentivos do sistema.
Uma pessoa com alopecia e alta renda pode gerar dezenas de anos de receita recorrente para uma empresa enquanto bilhões de pessoas ainda enfrentam dificuldade para acessar alimentação adequada ou tratamentos básicos. A questão não é moralizar a inovação nem opor medicina estética à medicina essencial. É compreender que capital segue mercados capazes de remunerá-lo, não necessariamente aqueles que concentram a maior carga global de sofrimento. O contraste entre os US$ 190 bilhões projetados para GLP-1 e os 645 milhões de pessoas que ainda enfrentam fome deveria, no mínimo, fazer parte da discussão sobre que tipo de inovação nossos sistemas econômicos estão incentivando.
Por isso, a verdadeira notícia não é que Wall Street começou a apostar contra a calvície. A notícia é que o mercado financeiro começa a precificar uma mudança estrutural na própria definição econômica de saúde. Depois de transformar obesidade em uma das maiores categorias farmacêuticas da história, a indústria percebeu que existe uma enorme fronteira entre tratar doenças e atender o desejo humano de permanecer funcional, jovem, magro, sexualmente ativo e visualmente saudável durante mais tempo. Cabelo pode ser apenas um dos primeiros ativos dessa nova fronteira. Se Veradermics, Cosmo, Absci ou Pelage fracassarem, outros candidatos ocuparão seu lugar. Risco clínico continua enorme e valorização em bolsa nunca deve ser confundida com eficácia comprovada. Mas a lógica financeira dificilmente desaparecerá.
Na nova economia do wellness, não é necessário salvar uma vida para construir um mercado de dezenas de bilhões de dólares, basta solucionar, com evidência científica suficiente, algo que milhões de pessoas olham todos os dias e desejam profundamente mudar.
Leia outros artigos
IA Clínica — A quem ela serve e quem paga? JAMA Health Forum
24 de junho de 2026
Evidências clínicas e recalls da FDA de dispositivos médicos com inteligência artificial
19 de junho de 2026